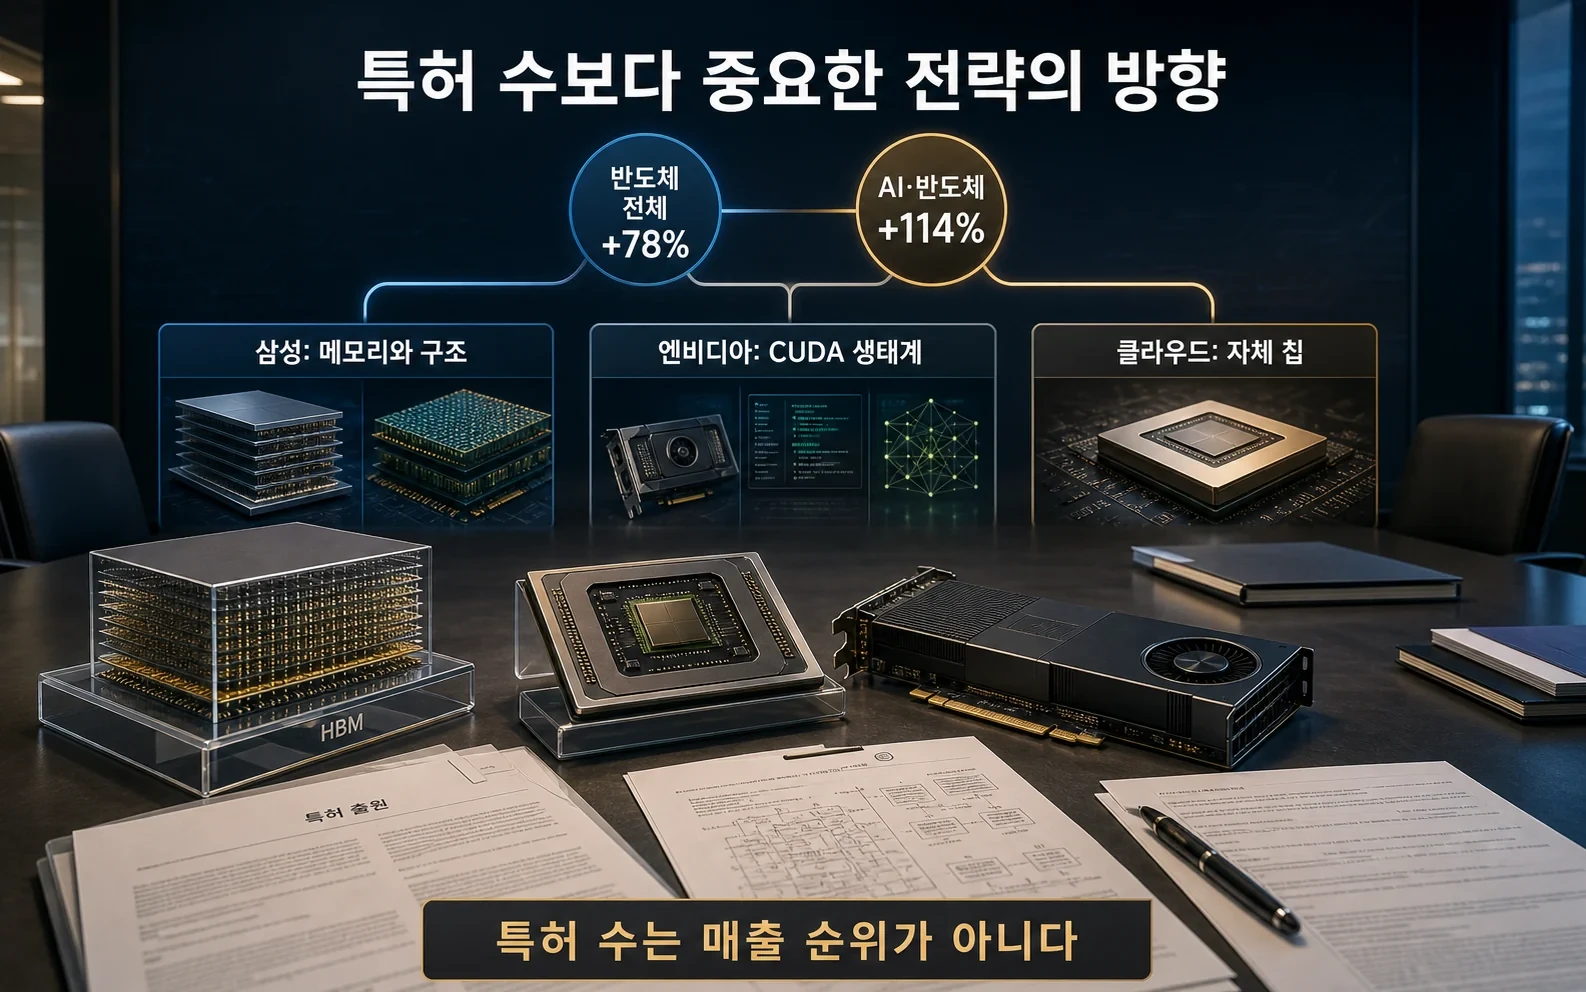
AI 반도체 특허가 5년 동안 114% 늘었다는 숫자만 보면 기업들이 모두 같은 방향으로 달리는 것처럼 보입니다. 실제로는 정반대입니다. 삼성은 메모리와 AI 구조를 연결하고, 인텔은 GPU와 아키텍처 전반에 넓게 베팅하며, 구글과 마이크로소프트는 자체 칩을 키웁니다. 2026년 9월 1일 공개된 아나쿠아의 반도체 특허 분석이 흥미로운 이유입니다.
이 보고서는 71만3,755건의 반도체 관련 출원 자료를 분석했습니다. 전체 반도체 특허는 최근 5년간 78% 늘었고, AI와 반도체가 겹치는 분야는 114% 증가했습니다. 다만 특허 수가 곧 기술력이나 매출 순위는 아닙니다. 기업이 어디에 연구비와 법적 방어선을 쌓고 있는지 보여주는 선행 신호로 읽어야 합니다.
삼성은 메모리에서 시스템으로 확장
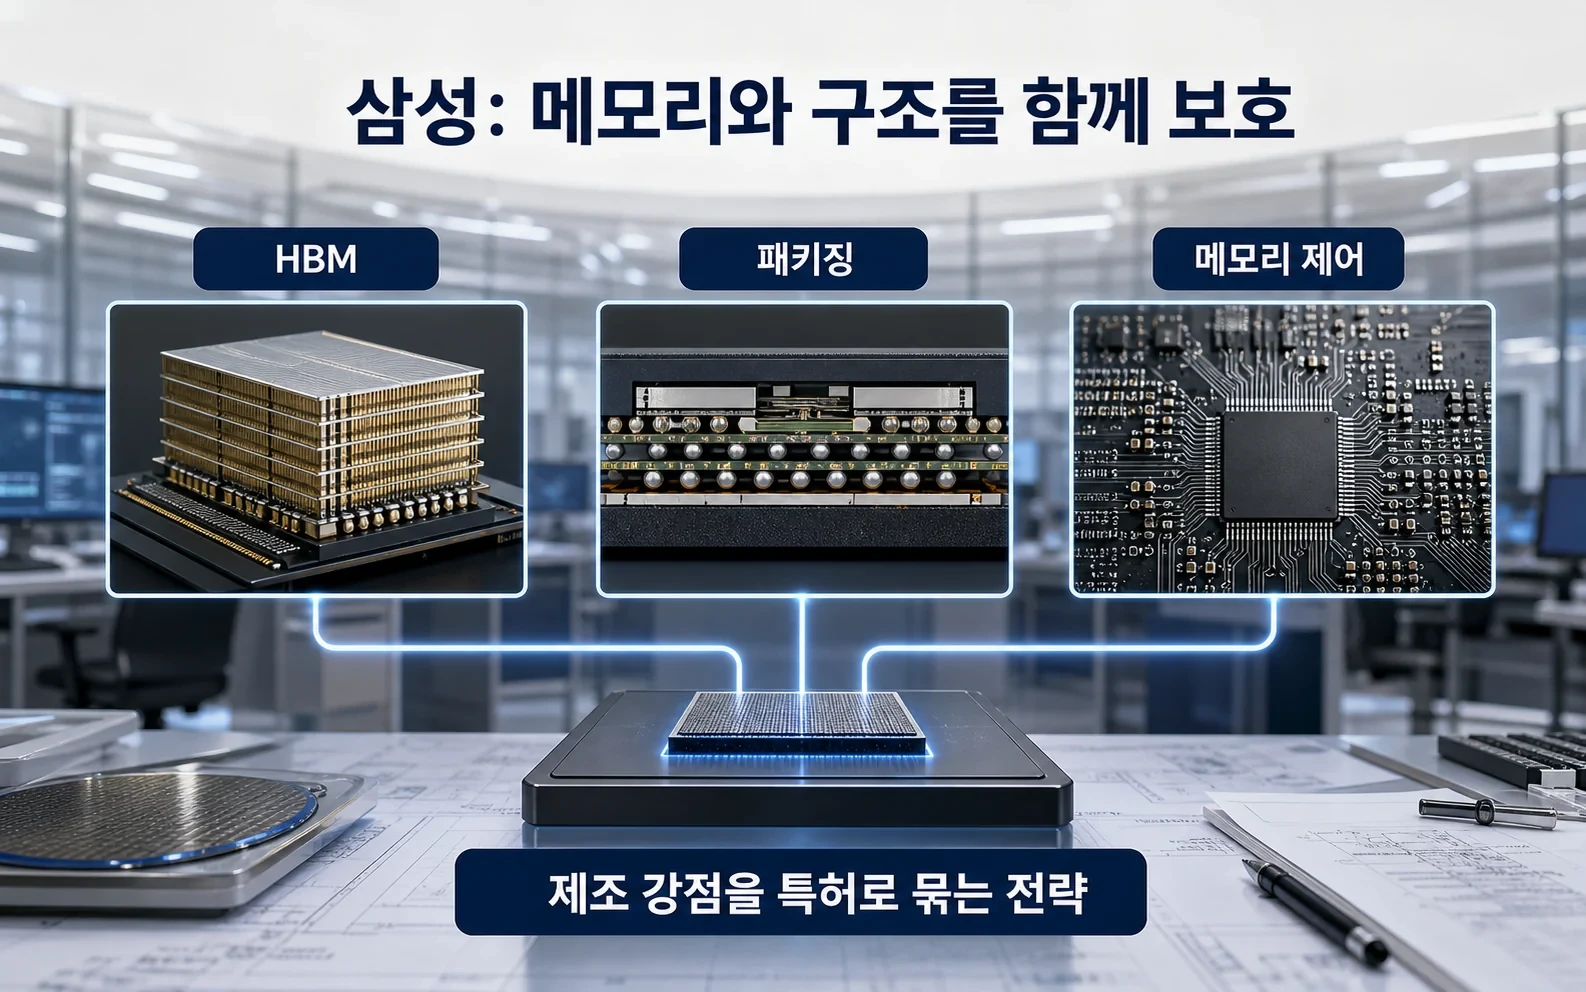
보고서에 따르면 삼성은 AI 아키텍처 분야에서 1,194건으로 선두에 올랐고 HBM 관련 출원에서도 앞섰습니다. 메모리 제조사가 단순히 저장 칩을 파는 데서 벗어나, 데이터 이동과 연산 구조까지 영향력을 넓히려는 흐름입니다.
AI 칩은 계산 장치만 빨라서는 성능이 나오지 않습니다. 모델의 가중치와 중간 결과를 메모리에서 얼마나 빨리 가져오는지가 병목이 됩니다. HBM, 처리장치와 메모리의 패키징, 메모리 안이나 가까이에서 계산하는 기술이 한 묶음으로 움직이는 이유입니다. 삼성의 출원 분포는 AI 시대에 메모리 회사의 경계가 넓어지고 있음을 보여줍니다.
엔비디아의 특허 수가 시장 지배력보다 작은 이유
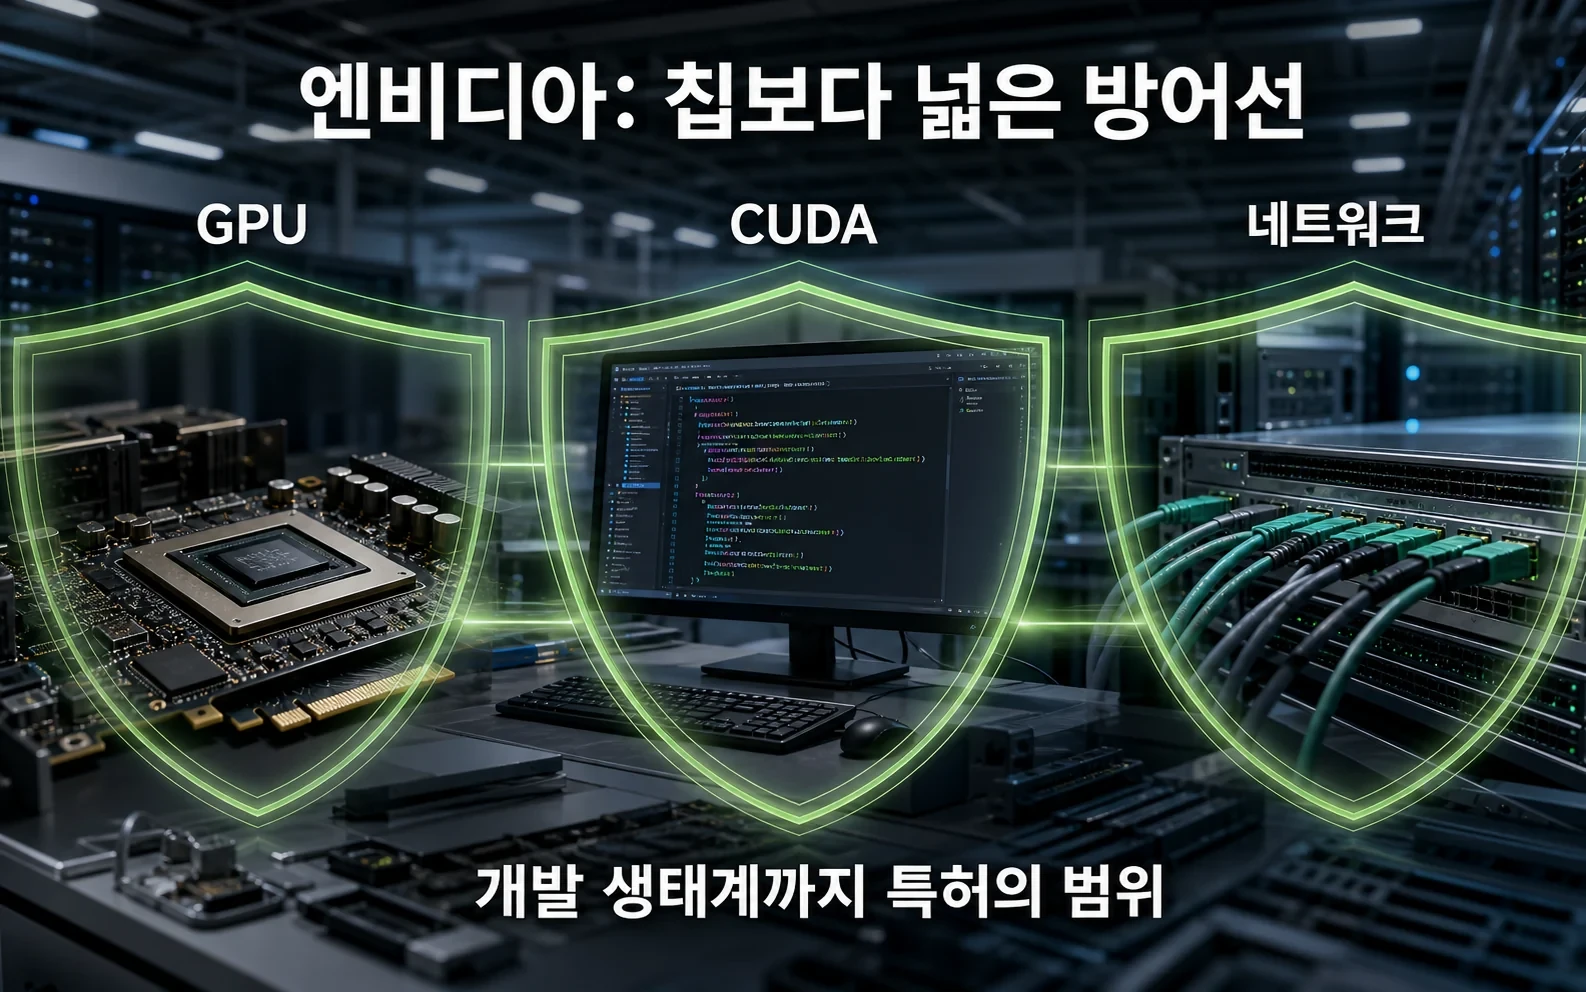
엔비디아는 데이터센터 GPU 시장을 지배하지만 보고서의 GPU 제목 특허는 49건으로 7위, 추론 칩 분야는 501건으로 15위였습니다. 이 숫자를 보고 엔비디아의 기술력이 약하다고 결론 내리면 틀립니다. 엔비디아의 방어력은 칩 설계뿐 아니라 CUDA 소프트웨어, 개발 도구, 네트워크와 시스템 통합에서 나옵니다.
특허 분석은 공개된 출원과 보고서가 정의한 분류에 의존합니다. 영업비밀로 지키는 기술과 소프트웨어 생태계, 고객 전환 비용은 충분히 잡히지 않을 수 있습니다. 특허 순위와 시장 점유율이 어긋나는 지점 자체가 기업별 경쟁 방식의 차이를 보여줍니다.
중국과 클라우드 기업의 두 방향 압박
중국 정부 연계 기관과 대학·연구소는 추론·가속기 분야에서 5년간 5,387건을 출원해 개별 기업보다 훨씬 큰 규모를 보였습니다. 미국의 첨단 칩 수출 통제가 중국 내 대체 기술 개발을 자극한 결과로 해석할 수 있습니다. 다만 여러 기관을 묶은 합계와 단일 기업 숫자를 그대로 비교할 때는 주의해야 합니다.
다른 쪽에서는 구글과 마이크로소프트 같은 클라우드 회사가 자체 가속기 특허를 늘리고 있습니다. AI 모델을 대규모로 운영하는 회사가 필요한 칩을 직접 설계하면 외부 공급사에 지불하는 비용을 줄이고 자사 소프트웨어에 맞춘 시스템을 만들 수 있습니다. 전통 반도체 회사는 국가 주도 연구와 거대 클라우드 고객의 수직 통합을 동시에 상대하게 됩니다.
18~30개월 늦게 보이는 연구 투자
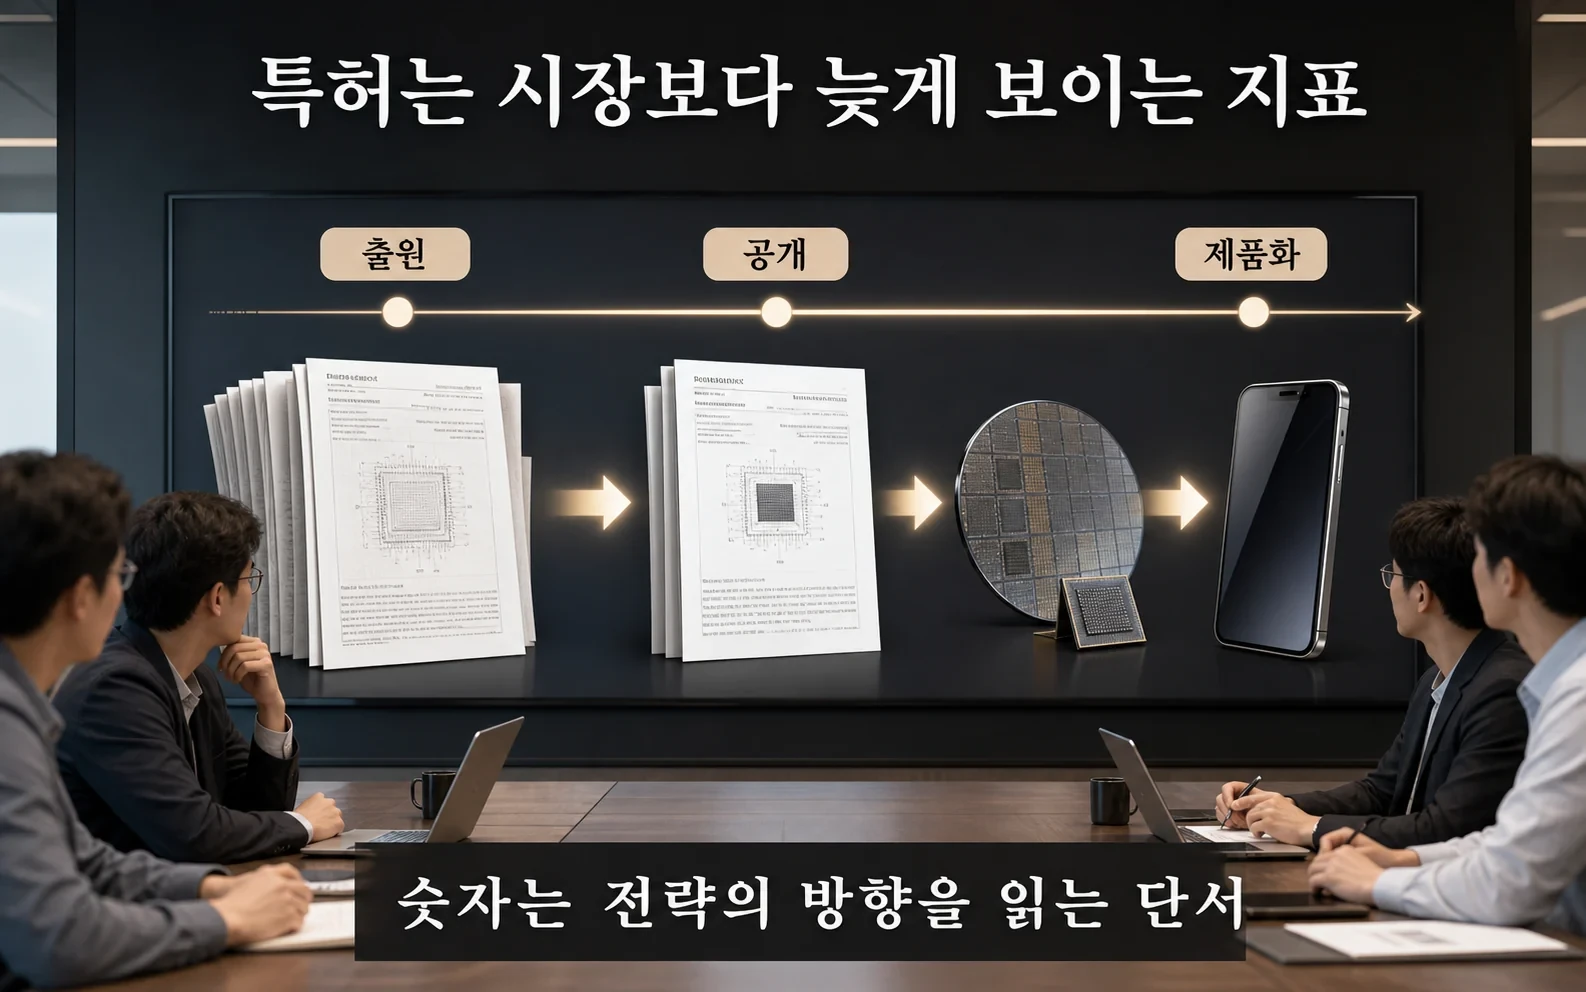
특허는 출원 직후 모두 공개되지 않습니다. EE Times는 일반적으로 18~30개월의 공개 지연이 있다고 지적했습니다. 지금 보이는 급증에는 2021~2022년 반도체 부족과 각국의 칩 지원 정책 때 내려진 투자 결정이 뒤늦게 반영돼 있을 수 있습니다. 최근 증가율이 둔화했다고 현재 연구 열기가 바로 식었다고 볼 수 없는 이유입니다.
투자자가 특허 수를 볼 때도 같은 주의가 필요합니다. 많은 특허가 실제 제품과 이익으로 이어지는지, 핵심 표준에 포함되는지, 경쟁사가 우회하기 어려운지를 봐야 합니다. 114%라는 숫자의 본질은 AI가 반도체 업황의 일시적 고객을 넘어 연구개발 방향을 바꾸고 있다는 데 있습니다. 승자는 특허를 가장 많이 낸 회사가 아니라 메모리, 연산, 소프트웨어와 고객 수요를 실제 제품으로 묶는 회사가 될 가능성이 큽니다.