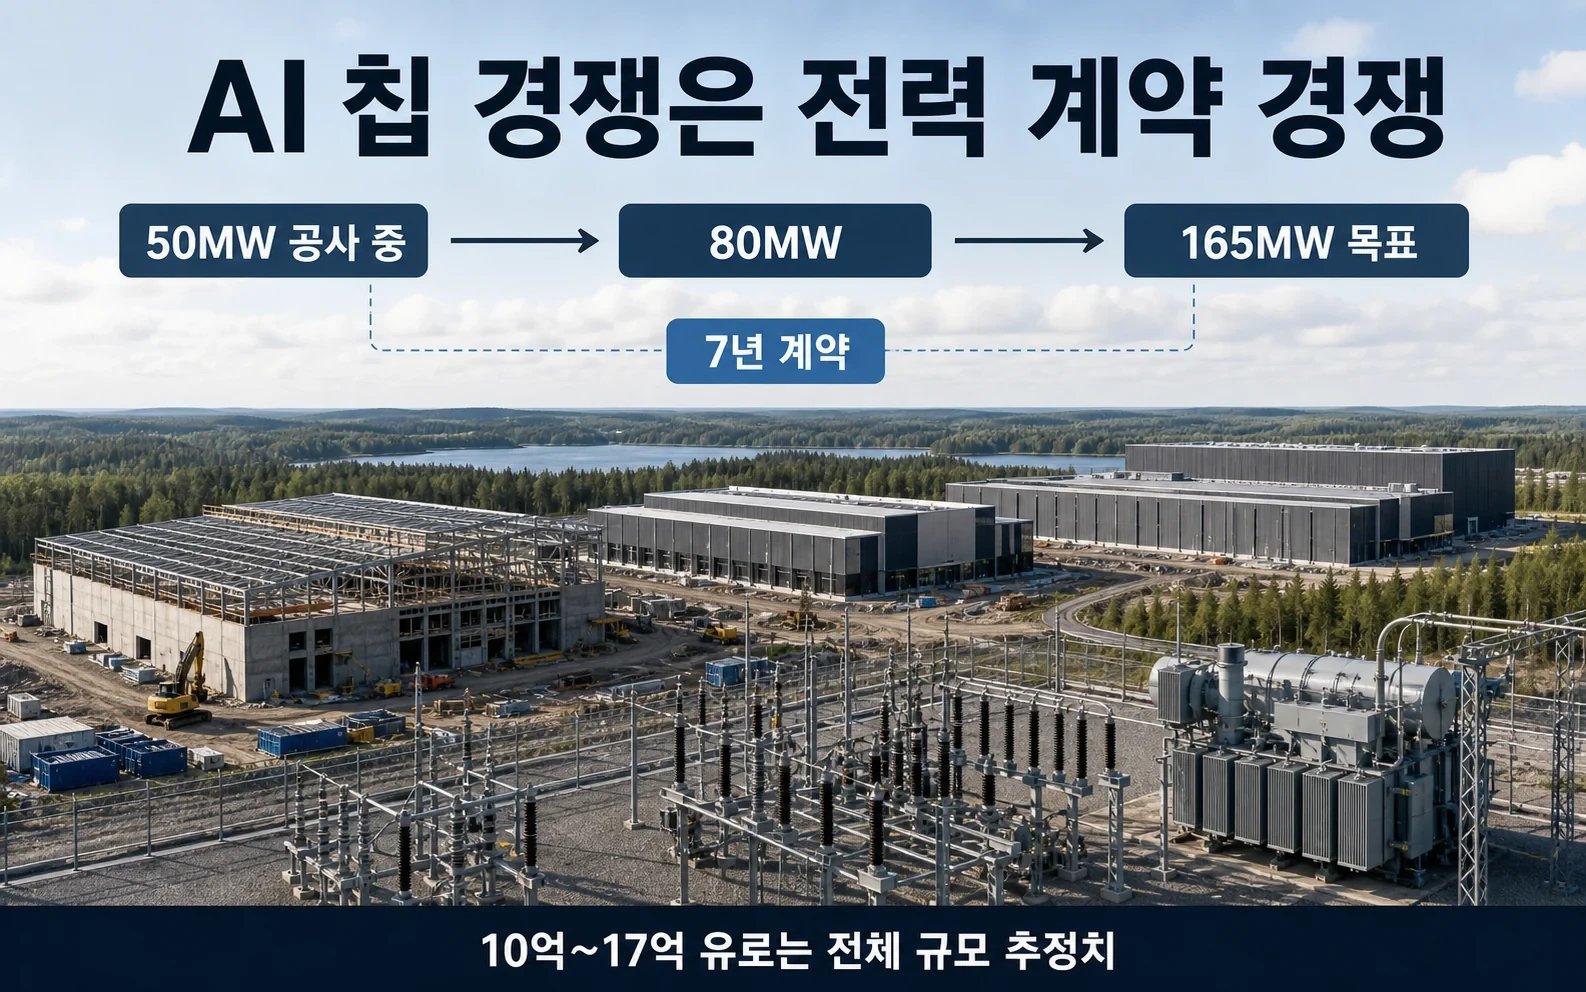
AI 반도체 회사가 칩을 잘 만드는 것만으로는 계산 서비스를 팔 수 없습니다. 칩을 놓을 건물과 전력, 냉각을 오랫동안 확보해야 합니다. 세레브라스가 2026년 9월 1일 핀란드 미켈리에 165MW 규모의 AI 데이터센터를 짓겠다고 발표한 것은 AI 칩 경쟁이 인프라 계약 경쟁으로 확대됐다는 사례입니다.
첫 50MW 구간은 이미 공사에 들어갔고, 이후 80MW를 거쳐 총 165MW의 IT 용량으로 늘리는 계획입니다. 세레브라스와 개발사 컴퓨트 노르딕 핀란드가 맺은 서비스 주문은 각각 7년 계약을 기반으로 합니다. 발표에 인용된 지역 영향 분석은 전체 규모가 완성될 경우 10억~17억 유로의 투자를 예상합니다.
칩 회사가 데이터센터를 확보하는 이유
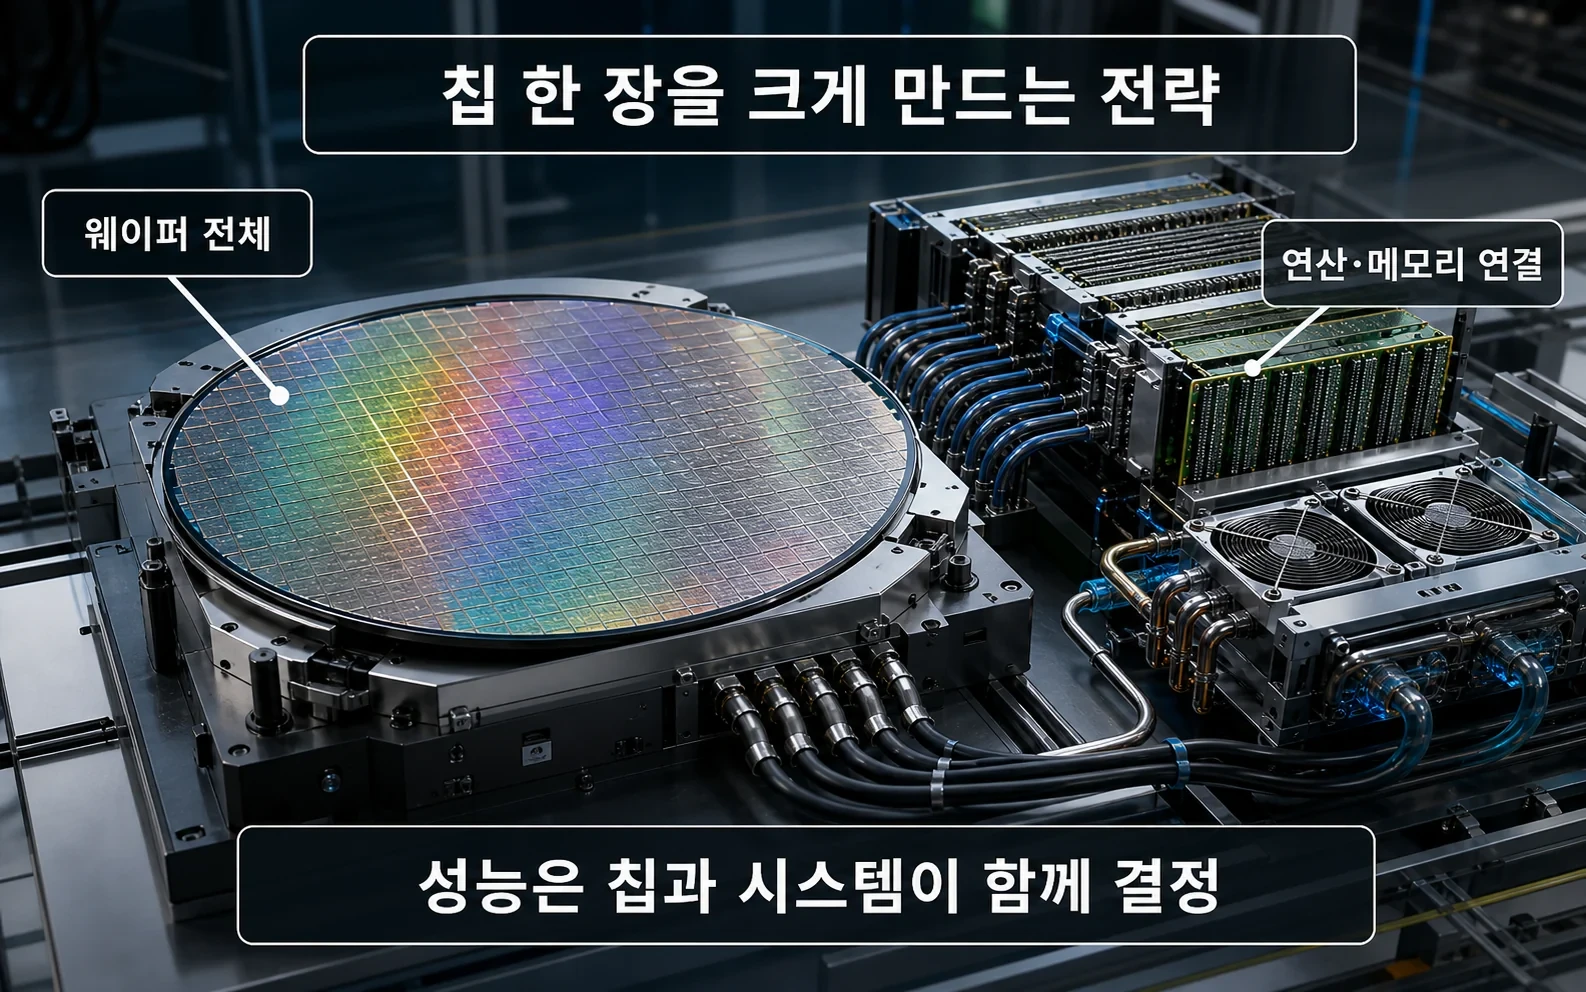
세레브라스는 웨이퍼 한 장에 가까운 대형 칩을 사용하는 AI 시스템으로 GPU와 다른 길을 갑니다. 고객이 장비를 직접 사는 방식도 있지만, 클라우드처럼 계산량을 빌려 쓰게 하려면 회사가 먼저 시스템을 설치해 둬야 합니다. 충분한 전력과 냉각 공간을 확보하지 못하면 칩 주문이 있어도 서비스 매출로 연결할 수 없습니다.
그래서 이번 계약의 핵심은 165MW라는 최종 목표보다 단계별로 확정된 용량과 장기 계약입니다. 데이터센터 사업자는 수요를 바탕으로 자금을 조달하고 공사를 진행할 수 있고, 세레브라스는 필요한 계산 공간을 선점합니다. AI 인프라 투자가 반도체 구매 계약과 부동산·전력 계약을 한 묶음으로 만드는 과정입니다.
핀란드가 가진 전력과 냉각의 조건
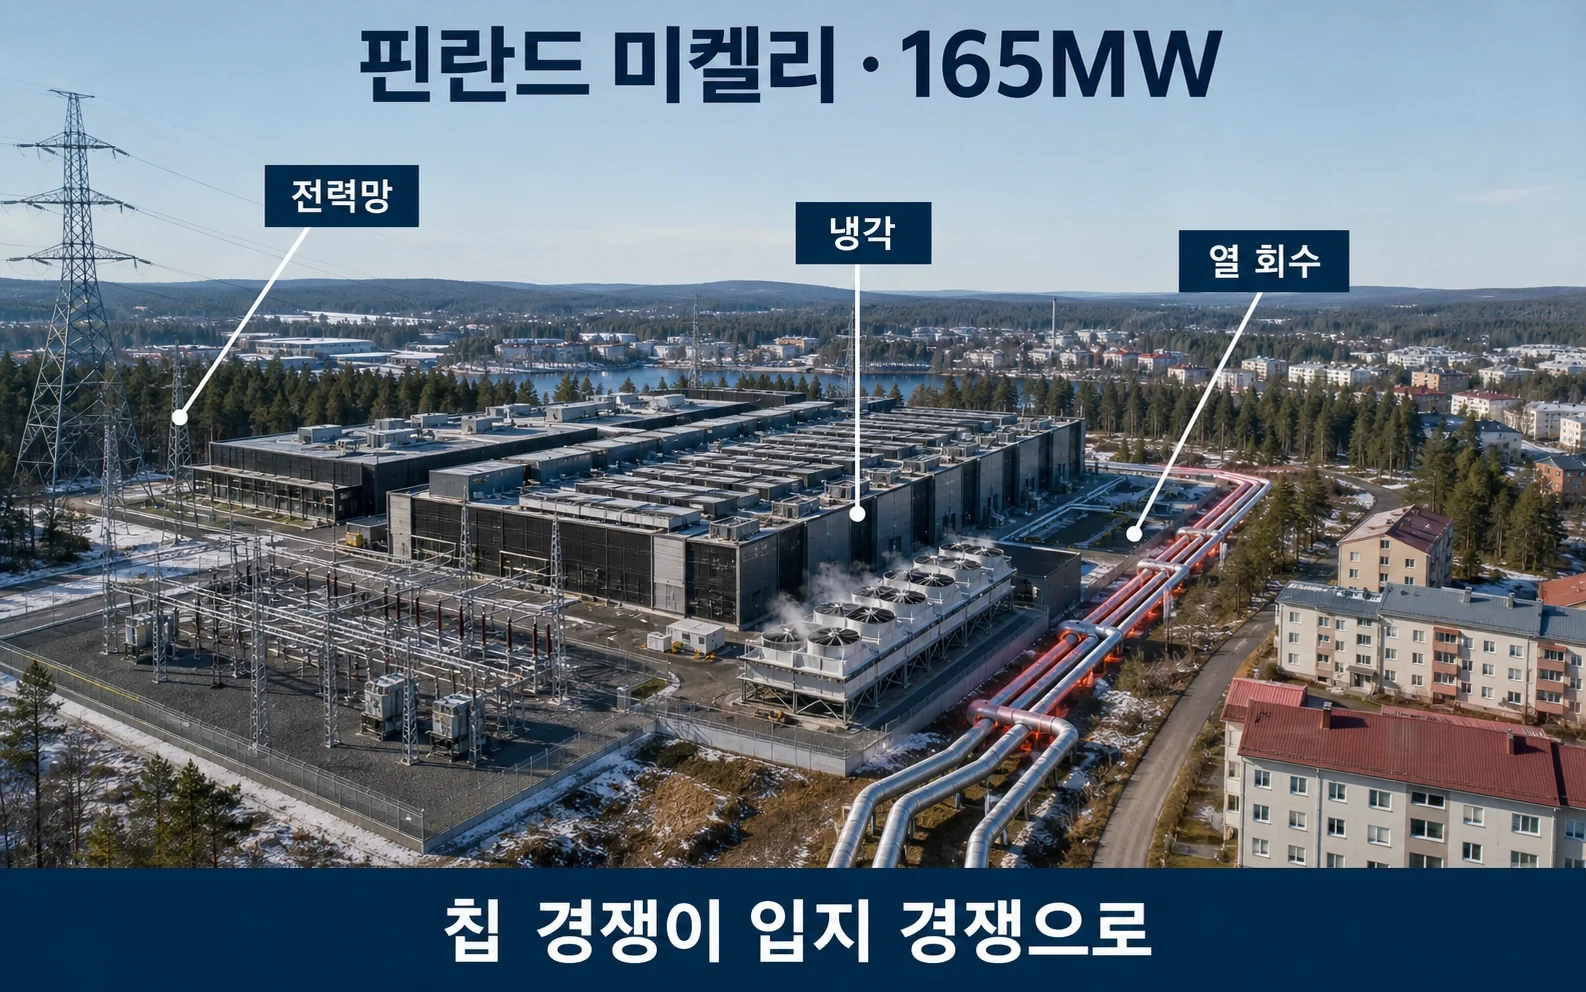
북유럽 데이터센터는 비교적 낮은 외기 온도와 전력 인프라, 재생에너지 조달 가능성을 장점으로 내세웁니다. 고밀도 AI 장비는 막대한 열을 내기 때문에 냉각 효율이 운영비에 직접 영향을 줍니다. 다만 추운 지역이라는 사실만으로 전력 비용과 탄소 배출이 자동으로 낮아지는 것은 아닙니다. 실제 전력 계약의 발전원과 시간대별 가격, 송전망 제약을 확인해야 합니다.
165MW는 시설 전체의 모든 전력 소비가 아니라 IT 장비에 제공되는 목표 용량입니다. 냉각과 변전 손실을 포함하면 외부에서 끌어와야 할 전력은 더 커질 수 있습니다. 최종 단계가 한 번에 완성되는 것도 아닙니다. 첫 50MW 이후 수요와 전력 연결, 자금 조달에 따라 확장 시점이 달라질 수 있습니다.
지역 투자 숫자를 과장하지 않는 법
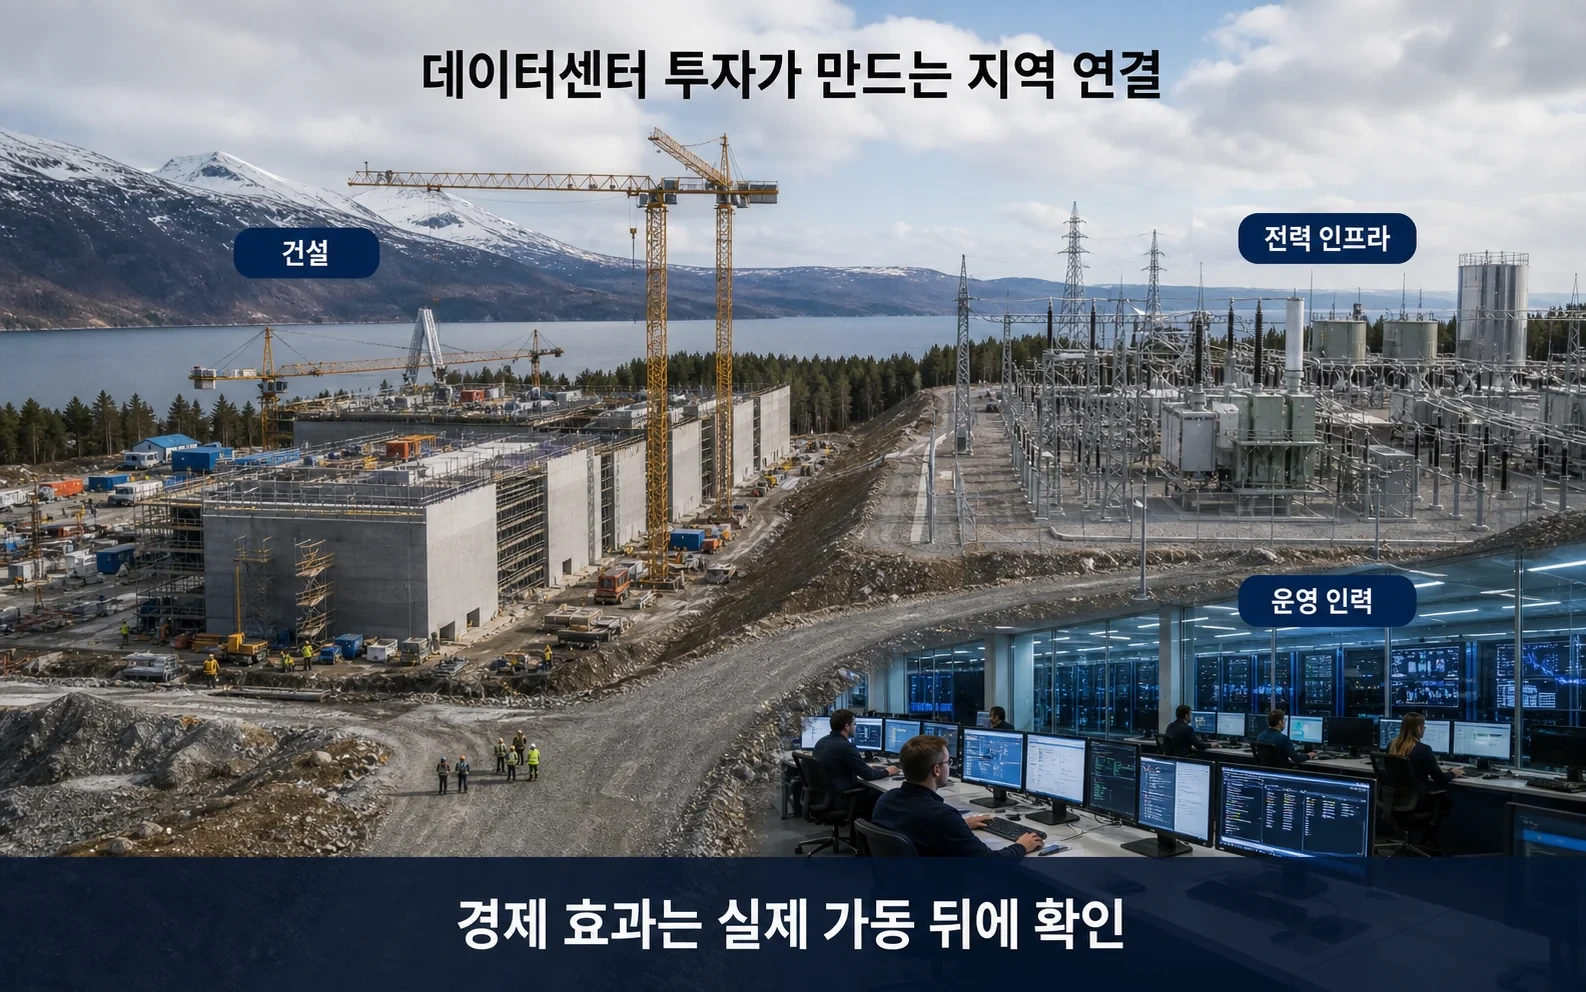
10억~17억 유로는 현재 투입이 끝난 확정 지출이 아니라 2025년 람볼 분석을 토대로 한 전체 규모의 추정치입니다. 직접 상시 일자리도 80~250개로 예상 범위가 넓습니다. 데이터센터는 건설 단계에서 큰 투자가 들어가지만 운영 단계의 고용은 제조 공장보다 적을 수 있습니다.
반면 지역에 남는 전력·통신 인프라와 세수, 열 재활용 가능성은 장기 가치가 될 수 있습니다. 이를 판단하려면 실제 건설비, 현지 조달 비율, 전력망 보강 비용, 세금 혜택을 함께 봐야 합니다. 발표의 큰 숫자만으로 경제 효과를 확정하면 안 됩니다.
엔비디아 밖의 AI 인프라 생태계
세레브라스가 대규모 용량을 확보하는 것은 대체 AI 가속기 시장이 칩 판매를 넘어 클라우드 서비스로 경쟁하려는 움직임입니다. 고객은 특정 칩의 이론 성능보다 원하는 모델을 얼마나 빨리, 안정적으로, 예측 가능한 비용에 돌릴 수 있는지를 봅니다.
이 프로젝트의 성패도 165MW를 발표했느냐가 아니라 실제 가동률과 고객 계약, 단계별 건설 진행에서 판가름 납니다. 첫 50MW가 언제 서비스에 들어가고 어떤 시스템이 설치되는지, 장기 계약이 세레브라스의 비용과 매출에 어떻게 반영되는지가 다음 확인 지점입니다. AI 칩 전쟁의 병목이 실리콘에서 전력과 자본으로 이동하고 있습니다.