사람이 쓰는 업무 관리 소프트웨어에 AI가 직접 일하는 기능이 들어오면 요금은 무엇을 기준으로 받아야 할까요. 아사나(Asana)는 2026년 9월 3일 실적 발표에서 AI 동료와 자동화 기능을 모든 유료 고객으로 넓히고, 사용자 좌석 외에 사용량과 성과를 바탕으로 한 매출 기회를 키우겠다고 밝혔습니다.
회계연도 2027년 2분기 매출은 2억1640만 달러로 1년 전보다 10% 늘었습니다. 실적 대상 분기는 2026년 7월 31일에 끝났습니다. AI 기능 확대는 다음 분기에 출시할 계획으로 소개됐으며, 이 매출 전부가 새 AI 요금제에서 이미 발생했다는 뜻은 아닙니다.
업무 목록을 보여주는 도구에서 일을 나누는 도구로
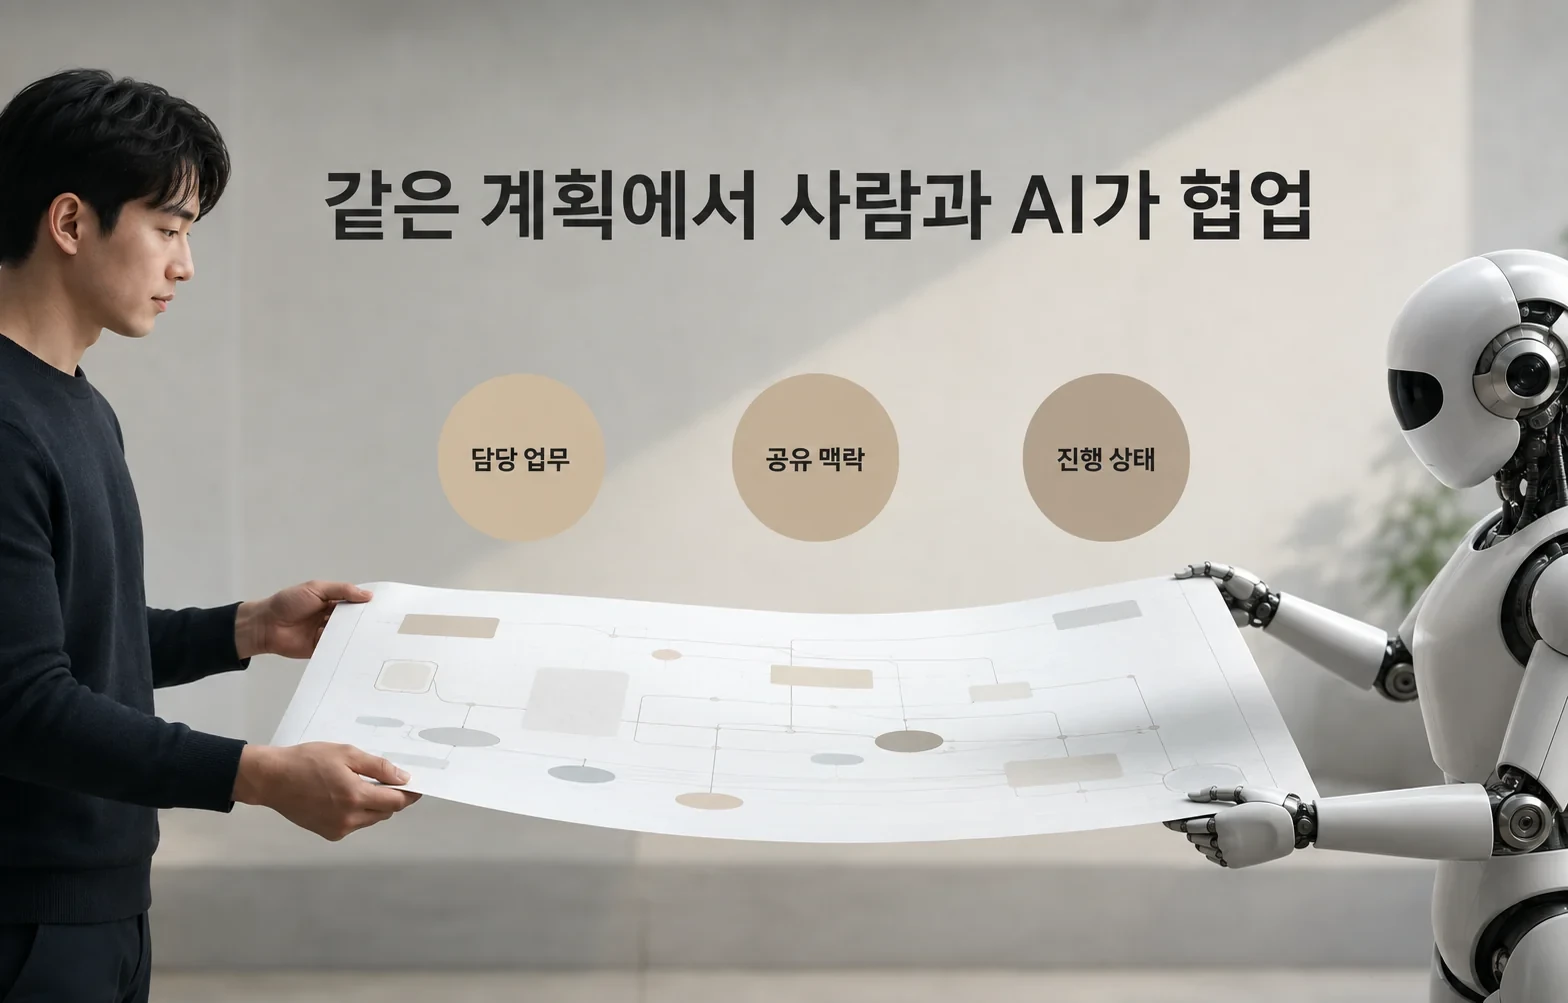
기존 업무 관리 도구는 누가 어떤 일을 언제까지 할지 정리하는 데 쓰였습니다. AI 에이전트가 참여하면 같은 계획과 자료를 보면서 일부 단계를 직접 처리할 수 있습니다. 아사나는 AI Teammates, AI Studio, Asana Dash를 유료 요금제 전반에 제공하는 Agentic Work Management를 3분기에 출시한다고 설명했습니다.
핵심은 AI를 별도의 대화창에 두는 대신 업무의 담당자와 상태, 필요한 맥락에 연결하는 데 있습니다. 사람은 다른 곳으로 자료를 복사해 다시 설명하는 일을 줄일 수 있고, 회사는 어떤 업무에서 AI가 쓰이는지 파악하기 쉬워집니다. 다만 실제 작업 품질과 접근 가능한 외부 시스템은 구현과 권한 설정에 따라 달라집니다.
사람이 줄어도 소프트웨어의 가치는 커질 수 있을까요
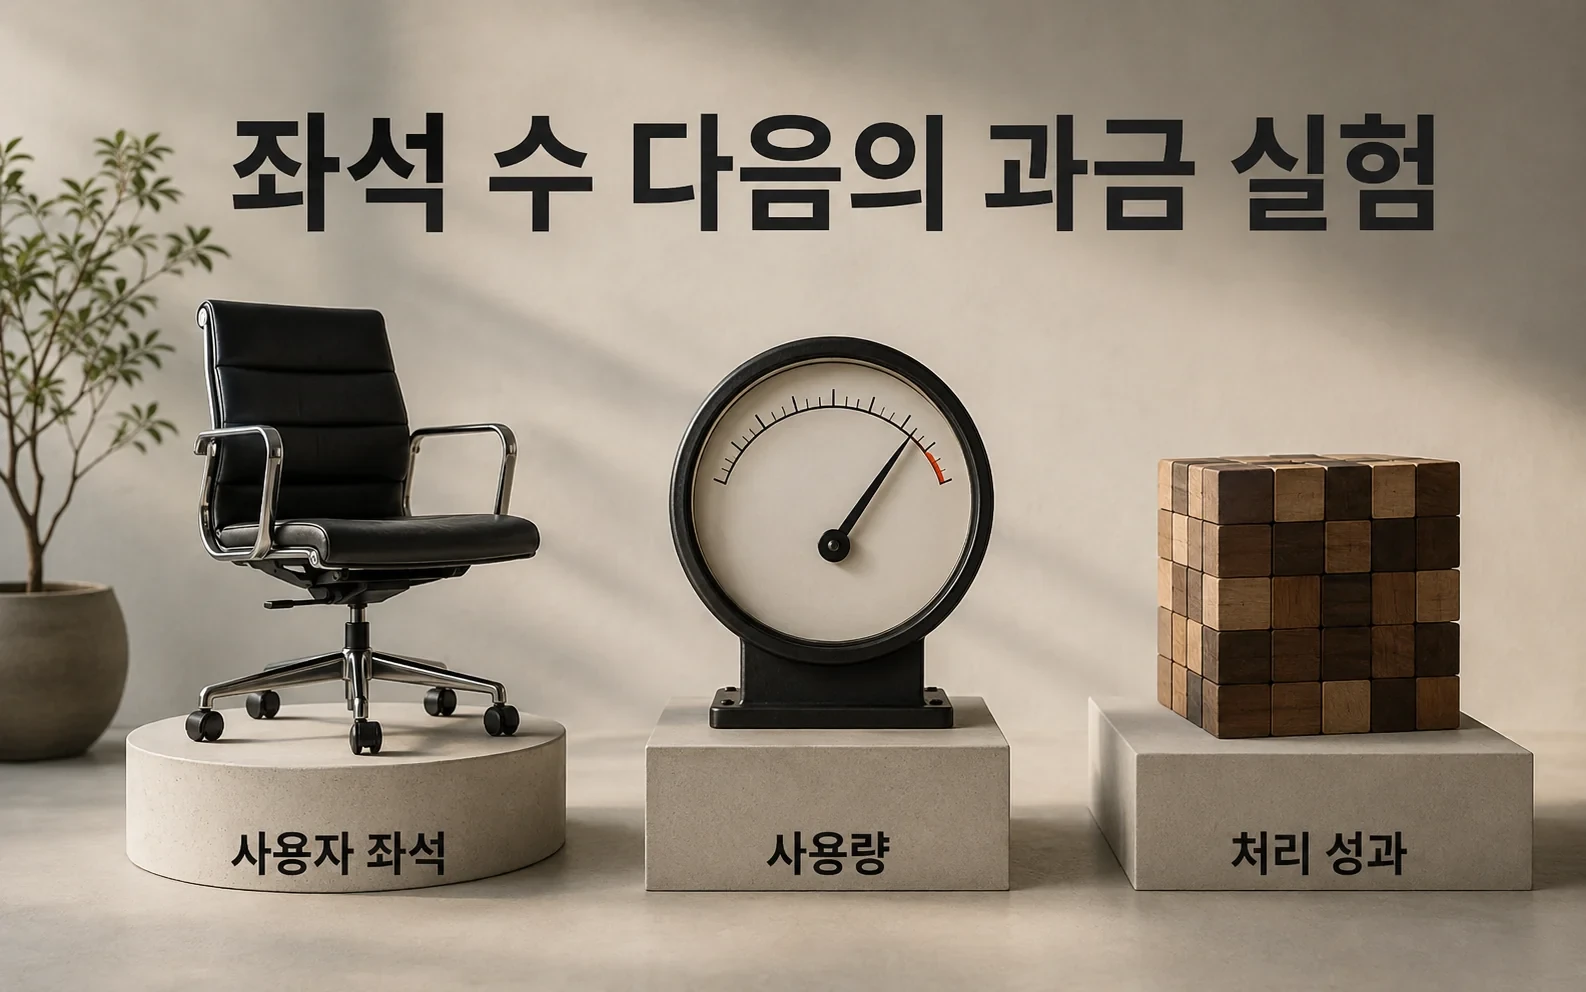
좌석 요금은 서비스를 사용하는 사람 수를 기준으로 받습니다. AI가 한 사람이 처리할 수 있는 일을 늘리면 고객이 소프트웨어에서 얻는 가치는 커져도 좌석 수는 같은 속도로 늘지 않을 수 있습니다. 공급업체가 사용량이나 처리한 성과에 따른 요금에 관심을 갖는 이유입니다.
아사나 재무책임자는 실적 발표에서 좌석 매출과 함께 소비량·성과 기반 매출원을 만들 기회를 언급했습니다. 이는 사업 방향에 관한 설명입니다. 이번 자료만으로 모든 고객에게 적용할 구체 요율이나 성과의 정의, 새 과금의 매출 비중이 확정됐다고 볼 수는 없습니다. 고객에게는 예산을 얼마나 예측할 수 있는지가 중요한 선택 기준이 됩니다.
기존 고객의 지출은 아직 확인할 과제입니다
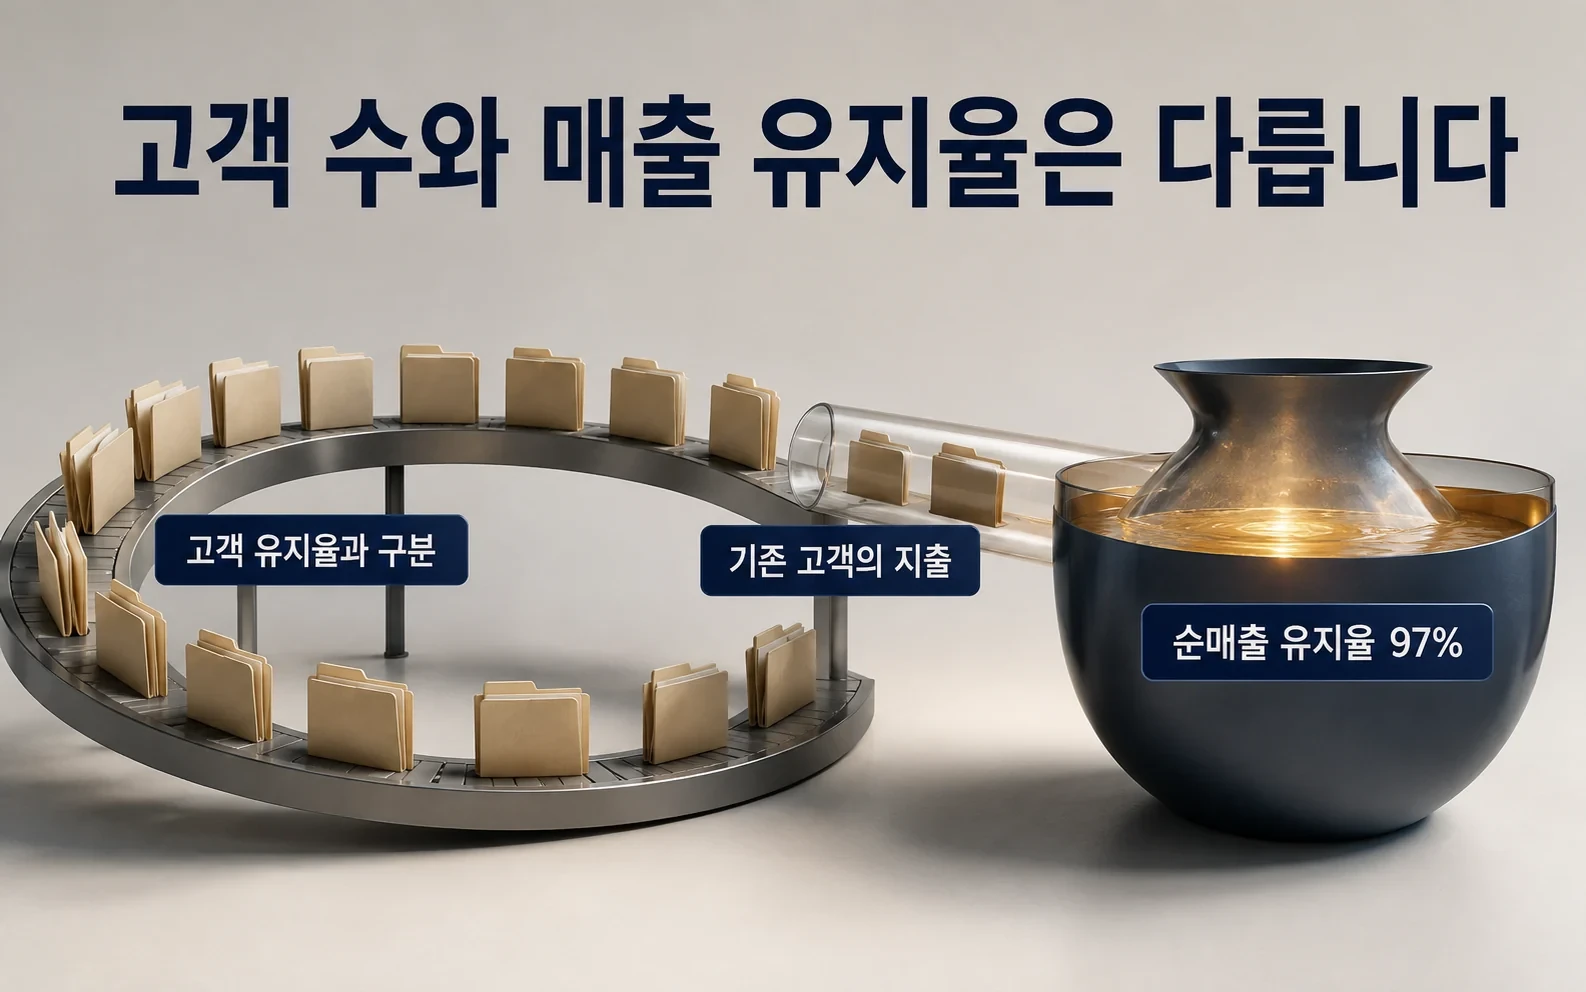
회사의 전체 순매출 유지율은 97%였습니다. 이는 고객의 계약 확대와 축소, 이탈 등을 반영해 기존 고객 집단에서 유지되는 매출을 보는 지표입니다. 고객 97%가 남았다는 의미는 아닙니다. 100% 아래라는 것은 기준으로 삼은 기존 고객 매출을 모두 유지하지 못했다는 뜻입니다.
회사는 유지율이 개선됐다고 설명했지만, AI 사용이 증가했다는 이야기만으로 기존 고객의 지출 확대가 이미 완성됐다고 판단해서는 안 됩니다. 앞으로 AI 기능을 넓힌 뒤 고객의 실제 사용과 갱신, 계약 확대가 어떻게 달라지는지 확인해야 합니다.
조정 흑자와 회계상 적자도 구분해야 합니다
아사나는 이번 분기 비일반회계기준 영업이익 2180만 달러를 기록했습니다. 반면 일반회계기준 영업손실은 4120만 달러였습니다. 주식보상 등 일부 항목을 제외해 보는 조정 지표와 실제 회계 기준의 결과가 다릅니다. 조정 영업이익률 10%만 보고 회사가 모든 기준에서 흑자로 돌아섰다고 읽으면 안 됩니다.
회사는 다음 분기 매출을 2억1700만~2억1900만 달러, 전년 동기 대비 성장률을 8~9%로 예상했습니다. 독립 실적 분석도 이번 분기 성장과 다음 분기 성장 전망 사이의 차이를 짚었습니다. AI 기능 확대로 무엇을 더 팔 수 있는지와, 그 변화가 실제 매출 성장과 회계상 수익성으로 연결되는지는 앞으로 따로 확인할 문제입니다.